2021年全球十大涂料制造商榜单揭晓 巨头占据38%市场份额,行业集中度持续提升
2021年全球十大涂料制造商榜单正式揭晓。数据显示,这十家涂料巨头合计占据全球涂料市场38%的份额,销售额再创新高,凸显出行业集中度进一步提升的趋势。在全球经济逐步复苏的背景下,涂料行业迎来强劲反弹,头部企业凭借品牌、技术和渠道优势,进一步巩固了市场地位。
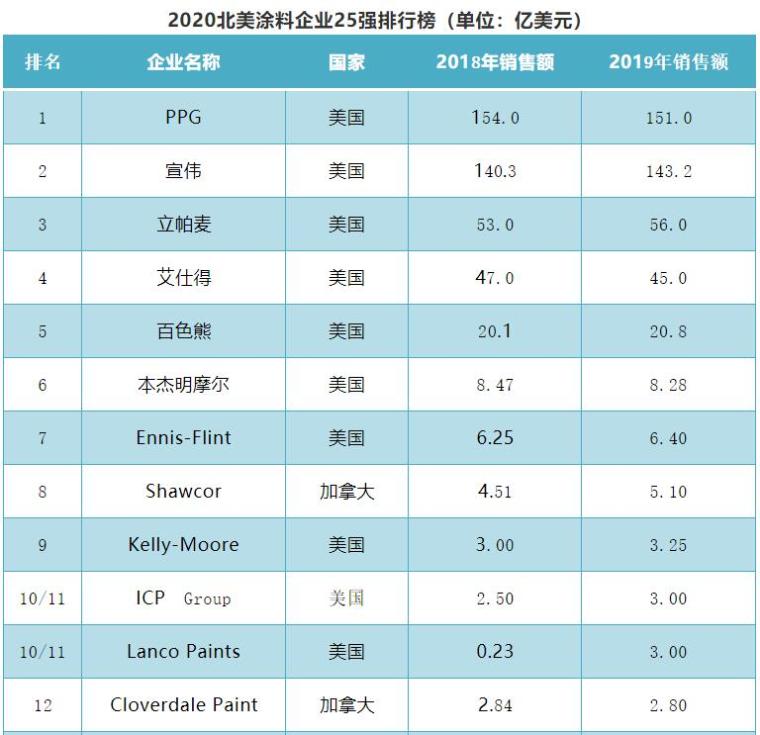
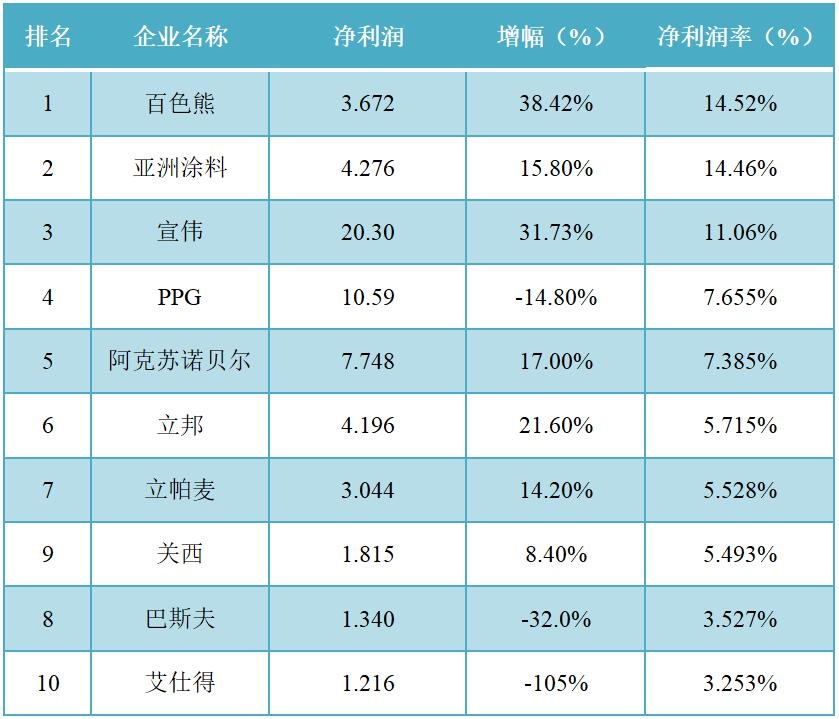
榜单显示,宣伟(Sherwin-Williams)、PPG工业、阿克苏诺贝尔(AkzoNobel)蝉联前三甲,销售额均超过百亿美元。其中,宣伟以近180亿美元的涂料销售额稳居榜首,PPG和阿克苏诺贝尔分别以约150亿和110亿美元紧随其后。立帕麦(RPM)、艾仕得(Axalta)、巴斯夫(BASF)涂料部门、关西涂料(Kansai Paint)、亚洲涂料(Asian Paints)、佐敦(Jotun)和马斯科(Masco)分列第四至第十位。值得关注的是,亚洲涂料和佐敦等区域龙头排名有所上升,反映出新兴市场企业的增长潜力。
从地域分布看,美国企业占据四席,欧洲企业占据三席,日本、印度和挪威各有一家企业上榜。这十家企业2021年涂料销售额总计约700亿美元,较2020年增长约12%,远高于全球涂料市场平均增速,表明头部企业正在加速抢占市场份额。
行业分析师指出,2021年全球涂料市场总规模约为1800亿美元,十大制造商占比38%,较2019年的35%提升3个百分点。这一集中度的提升主要得益于三大因素:一是疫情后原材料价格上涨,中小企业成本压力加大,而头部企业凭借规模优势和技术壁垒,更好地消化了成本压力;二是环保法规趋严,推动涂料产品向水性化、高固体分化升级,研发投入不足的中小企业面临被淘汰风险;三是头部企业通过并购整合扩大版图,如宣伟收购Cotrans、PPG收购沃尔沃涂料业务等,进一步提升了市场占有率。
与此可持续发展成为行业关键议题。十大涂料制造商纷纷承诺减少碳足迹,加大生物基和低VOC产品的研发力度。例如,阿克苏诺贝尔设定了2030年将碳排放减半的目标,PPG则推出了多款可循环利用的涂料包装方案。绿色转型不仅成为企业社会责任的重要部分,也为其赢得了更多高端客户的青睐。
随着全球建筑、汽车、工业等下游需求持续回暖,涂料市场规模有望进一步扩大。业内预计,到2025年全球涂料市场将突破2200亿美元,而十大制造商的份额可能突破40%。不过,原材料价格波动、供应链瓶颈以及地缘政治不确定性仍是行业面临的主要挑战。头部企业在享受集中度提升红利的也需持续创新,以应对日益激烈的市场竞争和不断变化的环保要求。
2021年全球十大涂料制造商榜单彰显了行业巨头在复杂环境下的韧性。38%的市场份额不仅体现了其领导地位,也为行业格局演变提供了重要参考。涂料行业的竞争将是技术、品牌与可持续发展的综合较量,而头部企业无疑将继续扮演引领者的角色。
如若转载,请注明出处:http://www.pylcjc.com/product/29.html
更新时间:2026-11-01 01:12:19