防水龙头掘金涂料赛道 五年十亿目标背后的第二增长曲线
在房地产行业深度调整、防水主业增速放缓的背景下,防水龙头企业正加速寻找新的增长引擎。多家头部防水企业高调宣布进军涂料领域,并立下“五年销售突破10亿元”的军令状。从防水到涂料,这场跨界转型究竟是顺势而为的战略延伸,还是被迫应战的艰难突围?其背后的商业逻辑与落地路径,值得深入剖析。
一、主业承压,龙头亟需新故事
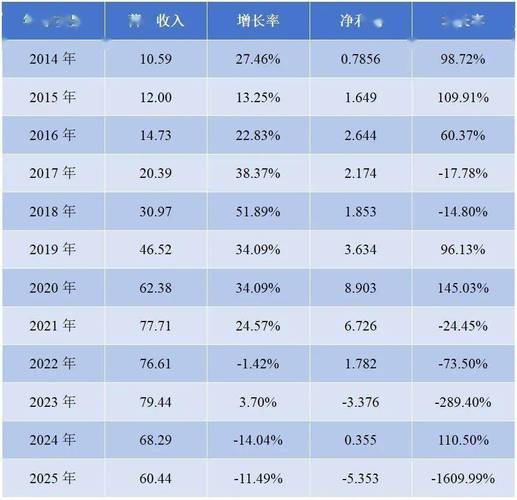
过去二十年,防水行业乘着房地产高歌猛进的东风,诞生了多家百亿级企业。随着地产新开工面积持续下滑、房企信用风险暴露,防水材料需求端明显萎缩。与此行业集中度提升带来的竞争加剧,以及原材料价格波动,进一步挤压了利润空间。龙头企业的财报数据清晰地反映了这一趋势:传统防水业务的增速已从两位数降至个位数,部分企业甚至出现营收净利双降。
单一依赖防水的风险正在显现。对于规模型防水企业而言,寻求第二增长曲线不再是锦上添花的选项,而是关乎可持续发展的必答题。
二、为何是涂料?协同效应与市场空间的双重考量
纵观建材赛道,涂料无疑是与防水契合度最高的领域之一。从应用场景看,防水与涂料在建筑全生命周期中存在着天然的衔接——地下车库、屋面、外墙、室内厨卫,均涉及防水层与涂装层的配合。防水企业常年积累的工程渠道资源、对建筑基层处理的专业理解,以及规模化施工服务能力,恰好是涂料业务快速起量的稀缺资源。
更关键的是,涂料市场空间足够大。据行业机构统计,中国建筑涂料市场规模超过3000亿元,且受益于存量房翻新改造、城市更新、保障性住房建设等需求,中长期依然具备稳健增长的基础。即便是在细分领域如防水涂料、地坪漆、工业防腐涂料等,也存在大量国产替代和品质升级的机会。对于手握渠道和品牌背书的防水龙头而言,涂料无疑是那个“值得再赌一次”的赛道。
三、五年十亿:目标虚实之间
从公开信息看,部分防水龙头已明确提出“五年内涂料板块销售突破10亿元”的阶段性目标。折算下来,年均复合增速需保持在较高水平。对于起步阶段的涂料业务而言,这一目标并非轻易可实现。
拆解来看,10亿元的构成可能来自三块:一是防水客户转化,即将现有防水客户中的涂料需求内部消化,通过“防水+涂料”一体化解决方案提升单客价值;二是渠道复用,依托现有的经销商网络快速铺设涂料 SKU;三是战略集采与代工合作。若前两条路径执行力足够强,叠加行业集中度提升红利,五年十亿并非空中楼阁。
但挑战同样严峻。涂料行业的竞争格局远不如防水集中,立邦、三棵树、亚士等品牌在工程和零售端均建立了深厚壁垒。防水企业作为后进入者,在品牌认知、产品线丰富度、技术服务团队建设等方面仍需较长补课时间。涂料业务前期需要较大的产能投入和市场费用,能否在盈利与规模之间取得平衡,考验管理层的定力。
四、不止于跨界:一场组织能力的考试
防水龙头要用涂料讲新增长故事,需要的不仅仅是一条产线或一套产品手册。涂料业务在客户结构、销售模式、供货半径、服务响应等方面与防水业务存在显著差异。从“卖材料”转向“卖涂装效果”,要求企业构建起更精细化的渠道管理体系和技术服务体系。
可以观察到,领先的防水企业正在通过以下方式补足短板:设立独立涂料事业部赋予充分授权,引入外部涂料技术与管理人才,投资建设涂料生产基地以保障供应链效率,并围绕旧改、地坪等细分市场推出差异化解决方案。这些动作表明,龙头们清楚知道涂料不仅仅是防水材料的产品延伸,而是一场需要重新学习的创业。
五、
从防水一哥到涂料新兵,这条路并不好走。但在地产变局与行业整合的大逻辑下,探索第二曲线几乎是所有建材龙头的共同选择。五年十亿的目标只是一个衡量标尺牌,更深层的意义在于:通过品类扩张,企业有望从单一的防水材料供应商转型为建筑防护与美化全场景服务商。新增长故事的结局悬而未定,但行动本身已经揭示了防水行业下半场的解题方向——单一领域称王已成过往,多元协同的时代正悄然来临。对于产业链上下游的参与者而言,防水龙头的涂料攻势或将重构相邻市场的竞争版图,值得持续关注。
如若转载,请注明出处:http://www.pylcjc.com/product/47.html
更新时间:2026-11-01 14:54:58